Майже нульове зростання, $40 млрд торговельного розриву: що насправді відбувається з економікою
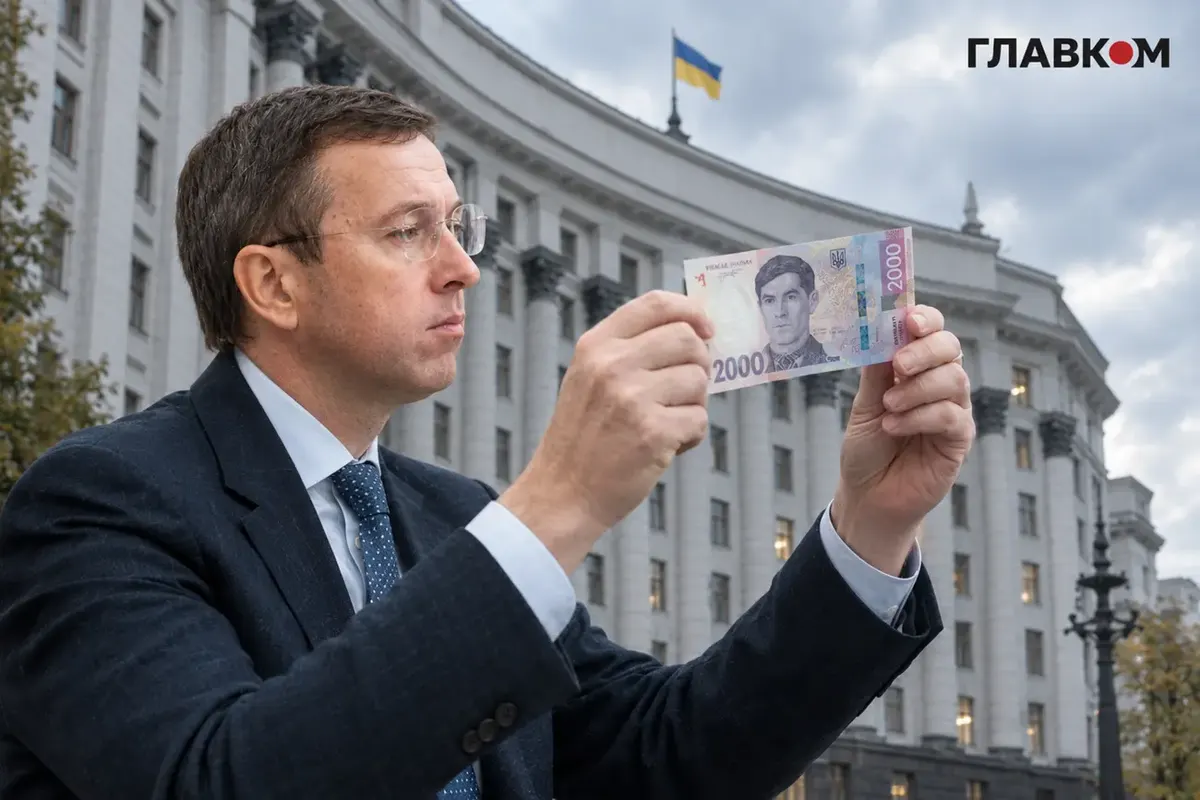
Економіка України увійшла в осінь із зростанням ВВП на рівні 0,2% та рекордним дефіцитом торгівлі. Розбираємо, що означають ці цифри для країни і чому бюджетний стимул більше не працює як раніше.
За оцінкою Мінекономіки, у січні–серпні 2026 року реальний ВВП зріс лише на 0,2% до відповідного періоду минулого року, а його обсяг залишається приблизно на рівні 79% від 2021-го. Після 5,5% зростання у 2023 році, 3,2% у 2024-му та 1,8% у 2025-му економіка фактично балансує біля нуля. Це не класична рецесія, але й не відновлення — втрата темпу після глибокого падіння 2022 року.
Війна залишається головною причиною втрат: удари по енергетиці й виробничій інфраструктурі, блокування морських шляхів, дефіцит праці через мобілізацію та міграцію. Водночас вона не пояснює, чому значні бюджетні видатки й міжнародна допомога слабко конвертуються у нові виробничі потужності. Ключова проблема — попит відновився швидше за виробництво. За сім місяців оборот роздрібної торгівлі зріс на 9%, первинні видатки держбюджету за вісім місяців — приблизно на 11%, тоді як промислове виробництво скоротилося на 0,3%, будівництво — на 11,2%, транспорт — на 8,5%. Імпорт товарів за вісім місяців зріс на 28,4%, а експорт — менш як на 1%. Дефіцит торгівлі товарами сягнув близько $40,3 млрд, а негативне сальдо товарів і послуг за останні 12 місяців оцінюється приблизно у $70 млрд. Частину цього попиту задовольняє іноземний виробник — і розрив набуває структурного характеру.
Друга проблема — інвестиційна посуха. Цивільні капітальні інвестиції становлять близько 10% ВВП — майже вдвічі менше за мінімум, потрібний для швидкого відновлення, і значно нижче за світовий середній рівень у 26%. Потреби у відбудові, за оцінкою RDNA5, сягають $588 млрд, тоді як річний обсяг інвестицій без оборонних закупівель — близько $22 млрд. Понад 70% капітальних інвестицій підприємства фінансують власним коштом, банківські кредити дають лише 4%, кошти нерезидентів — близько 1%. Наслідок — технологічне спрощення: індекс економічної складності України, за даними Harvard Growth Lab, знизився з 0,79 у 2012 році до 0,40 у 2024-му.
Бюджет не може залишатися єдиним двигуном. За останні 12 місяців видатки держбюджету наблизилися до 67% ВВП, дефіцит без урахування грантів — до 28% ВВП, державний і гарантований борг — до 103% ВВП. Близько 71% видатків іде на безпеку й оборону, понад 40% загальних видатків фінансується міжнародною допомогою. Частина оборонних витрат припадає на імпорт, інша компенсує знищені активи, а високі процентні платежі не створюють нового виробничого потенціалу.
Додатковий тиск створює монетарна політика: у вересні облікова ставка НБУ становить 16% за річної інфляції 8,1%, а ринкові кредити для бізнесу коштують переважно 20–25% річних. Банківські кредити становлять близько 15% ВВП, частка кредитів в активах банків скоротилася приблизно до 32%, натомість банки нарощують вкладення у депозитні сертифікати НБУ, ОВДП та іноземні боргові папери. В економіці накопичено близько 10 трлн грн заощаджень бізнесу й населення, але обсяг банківських кредитів — лише близько 1,4 трлн грн.
Зовнішня допомога купує час, але не усуває дисбаланс. За останні 12 місяців її обсяг у формі грантів і кредитів становив близько $64 млрд, і саме ці кошти перекривають структурний дефіцит платіжного балансу, який без допомоги оцінюється приблизно у $50 млрд. Валові резерви на початок вересня — $48,7 млрд, але за січень–серпень НБУ витратив на валютні інтервенції близько $33 млрд. Втрати експортної виручки за липень–серпень через морську блокаду оцінено приблизно у $2 млрд.
Що з цим робити? Йдеться про узгоджений пакет рішень, а не окремі кроки. Серед пропозицій — підвищити частку цивільних капітальних інвестицій щонайменше до 15% ВВП упродовж двох років, а згодом — до 20% і більше; звести державні капітальні видатки, кошти ЄС, ресурси міжнародних фінансових організацій, страхування воєнних ризиків і приватне співфінансування в єдиний портфель; перебудувати пільгові кредитні програми так, щоб вони фінансували нове обладнання, модернізацію та експортні контракти, а не підміняли ринкове кредитування оборотного капіталу. Також ідеться про обережну нормалізацію процентної політики, поєднання оборонної та цивільної індустріальної політики, скорочення зовнішнього дефіциту через конкурентоспроможність і підвищення продуктивності праці — за сім місяців 2026 року реальна зарплата зросла приблизно на 14% за майже нульової динаміки ВВП, що відображає дефіцит кадрів, а не зростання ефективності.
Головний ризик осені — не один слабкий квартал, а те, що модель, побудована на державному попиті, імпорті та зовнішній допомозі, закріпиться на роки. Подолати стагнацію означає змінити напрям руху ресурсів: бюджетні кошти мають залучати приватний капітал, банківські заощадження — працювати у кредитах та інвестиціях, міжнародна допомога — формувати виробничі активи й експортну виручку. І чекати завершення війни для такої перебудови не можна — саме воєнний період визначає, з якою структурою виробництва, боргу та людського капіталу країна увійде у повоєнне відновлення.
Читайте також
Ще в розділі «Україна»
- Пожежу на сміттєзвалищі в Олександрії загасили за шість днів
- Зіткнення авто з електросамокатом на Львівщині: що це означає для безпеки руху
- Чернігівське село переживає бум попиту на житло через переселенців
- Росія з травня завдала по Харківщині 60 ударів «Бандеролями»
- У Луцьку 14-річний Костянтин Бондаренко потребує допомоги на реабілітацію